
Fra AI-optimisme til rentepres
Tredje kvartal 2026 blev endnu et stærkt kvartal for aktier, men også et kvartal hvor renterne igen kom i fokus.
Udgangspunktet var ellers ikke uden udfordringer. Energipriserne er steget igen, konflikten i Mellemøsten fortsætter med at skabe usikkerhed, og centralbankerne ændrede retning fra forventninger om rentenedsættelser til nye renteforhøjelser.
Alligevel har aktiemarkedet vist sig robust. Det skyldes især, at selskabernes indtjening fortsat har været fornuftig, og at investeringerne i kunstig intelligens, datacentre, halvledere og digital infrastruktur fortsat trækker en stor del af markedet.
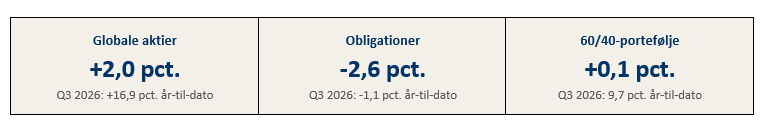
Globale aktier steg 2,0 pct. i tredje kvartal og ligger dermed 16,9 pct. for året pr. 30/9. Obligationer, opgjort ved Nykredits realkreditindeks, gav et afkast på -2,6 pct. i kvartalet, hvorefter årets afkast er -1,1 pct.
En 60/40-portefølje bestående af 60 pct. aktier og 40 pct. obligationer gav et afkast på 0,1 pct. i tredje kvartal og er oppe med 9,7 pct. for året.
Kvartalet viste dermed en tydelig forskel mellem aktier og obligationer. Aktierne klarede sig godt, mens obligationer igen blev ramt af stigende renter.
AI og indtjening holder aktierne oppe
Aktierne blev i tredje kvartal fortsat understøttet af de store amerikanske teknologiselskaber og den brede investeringsbølge inden for kunstig intelligens.
AI-temaet er efterhånden gået fra at være et snævert aktietema til at være en bredere makrofaktor. Det handler ikke længere kun om software og halvledere, men også om datacentre, elnet, energi, køling, materialer og finansiering.
Det er en forklaring på, hvorfor aktiemarkedet har kunnet klare stigende renter bedre, end man normalt ville forvente. Investorerne vurderer fortsat, at indtjeningsvæksten i de stærkeste selskaber kan opveje effekten af højere renter.
USA har fortsat været det stærkeste marked, netop fordi det amerikanske aktiemarked har størst eksponering mod de selskaber, der driver udviklingen. Det ændrer ikke ved, at USA fortsat er den vigtigste region i globale aktieporteføljer.
Men udviklingen har også gjort markedet mere koncentreret. Efter en længere periode med stærke afkast fra amerikansk teknologi er en større del af markedet afhængig af få store selskabers indtjening og værdiansættelse.
Det gør markedet mere sårbart, hvis indtjeningen ikke følger med forventningerne, eller hvis finansieringen af de store investeringer bliver dyrere.
Renter og obligationer – centralbankerne strammer skruen
Det vigtigste tema i tredje kvartal var udviklingen i renterne.
Tidligere på året var forventningen, at centralbankerne gradvist ville kunne sænke renterne i takt med lavere inflation. Det billede er ændret. Energipriserne er igen steget, væksten har været mere robust end ventet, og inflationen er fortsat for høj til, at centralbankerne kan erklære arbejdet for færdigt.
I USA hævede Fed renten i september med 0,25 procentpoint til 3,75-4,00 pct. Samtidig pegede centralbanken på solid økonomisk aktivitet og inflation over målsætningen. Det er ikke et miljø, hvor hurtige rentenedsættelser ligger lige for.
I Europa hævede ECB også renten i september. Indlånsrenten blev løftet til 2,50 pct., og ECB pegede blandt andet på, at højere energipriser og konflikten i Mellemøsten fortsat bidrager til inflationspresset.
Det betyder, at centralbankerne igen er blevet en modvind for obligationer. Særligt de lange renter er steget, fordi markederne både skal forholde sig til højere inflation, større statslige lånebehov og store private investeringsbehov, blandt andet til AI og energi.
For obligationer er billedet derfor blandet. På den ene side er det løbende afkast igen attraktivt. Investorer bliver i dag betalt væsentligt mere for at eje obligationer end i årene med nulrenter. På den anden side er renterisikoen ikke forsvundet.
Lange obligationer er fortsat sårbare, hvis inflationen viser sig mere sejlivet, eller hvis centralbankerne må hæve renterne yderligere. Derfor fremstår korte og mellemlange obligationer fortsat mere robuste end lange obligationer i det nuværende miljø.
Geopolitik, energi og finansiering
Geopolitik er fortsat en central markedsrisiko.
Konflikten i Mellemøsten har igen påvirket energipriserne, og udviklingen omkring Hormuz-strædet er fortsat vigtig for både olie, gas og inflationsforventninger. Det er ikke selve konflikten, men dens betydning for energi, inflation og renter, der er afgørende for markederne.
Samtidig fylder finansieringen af vækst mere end tidligere. Investeringerne i datacentre, energi, chips og infrastruktur kræver store beløb. Samtidig har mange stater budgetunderskud og betydelige finansieringsbehov.
Det betyder, at både virksomheder og stater konkurrerer om kapital. Det er en væsentlig forklaring på, at de lange renter er steget. Markedet skal ikke kun forholde sig til centralbankerne, men også til udbuddet af obligationer og behovet for finansiering af de store investeringstemaer.
Konklusion
Tredje kvartal 2026 har vist, at aktiemarkederne fortsat kan stige i et miljø med højere renter, så længe indtjeningen følger med.
Men kvartalet har også vist, at rentemarkedet igen spiller en afgørende rolle. Centralbankerne er ikke på vej mod hurtige rentenedsættelser. Tværtimod har både Fed og ECB hævet renterne, fordi inflationen fortsat er for høj, og fordi væksten er stærkere end ventet.
For investorer betyder det, at man bør være opmærksom på, hvor risikoen i porteføljen faktisk ligger. Efter de store kursstigninger i få store amerikanske selskaber kan mange porteføljer have fået en højere koncentration, end man umiddelbart er opmærksom på. Det gør rebalancering mere relevant.
På obligationssiden giver de højere renter igen et fornuftigt løbende afkast, men det er fortsat vigtigt at skelne mellem renteafkast og renterisiko. Særligt lange obligationer er fortsat følsomme over for nye rentestigninger.
De første tre kvartaler af 2026 er endnu en påmindelse om, at markederne kan håndtere meget usikkerhed, når indtjeningen er stærk. Men også om, at renter, inflation og geopolitik hurtigt kan ændre billedet.
Udvikling pensionssektoren
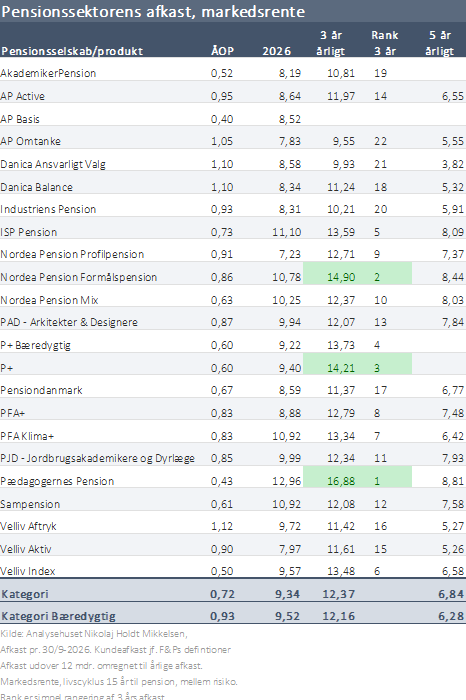
| Nikolaj Holdt Mikkelsen oktober 2026 Ensure har et samarbejde med Nikolaj Holdt Mikkelsen omkring uvildig dataindsamling, afkastperformance og analyse af pensionsselskabernes opsparingsprodukter. Nikolaj har mere end 24 års erfaring fra den finansielle sektor og er både CFA og CIPM Charterholder. Mest kendt er han givetvis fra sin tid som chefanalytiker i Morningstar, samt sin garant for altid skarpe og veldokumenterede holdninger. Med sin ekspertviden, upartiske tilgang og ildhu for investorernes bedste interesser, er han endvidere flittigt citeret og benyttet af medierne. Med Nikolajs data og analyser skaber Ensure bedre transparens og indsigt i kvaliteten af de mange investeringsprodukter i markedet. |